WOWOW、U-NEXTに次ぐ総合利回りだったフジ・メディアHD(4676)について、買い時なのかどうか考察してみました。サブスク銘柄総合利回りランキングはこちら
①業績推移・決算内容
②財務・キャッシュフロー
③割安性
④株主還元
⑤底値具合(テクニカル)
の順に考察していきます。
①業績・決算内容
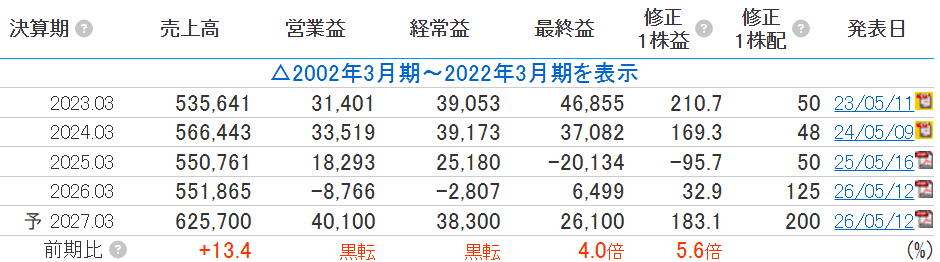
業績推移;売上は順調に増加中もEPSについては25年3月期、26年3月期は結構凹んだよう。
ただし27年3月期は利益面では大復活を遂げる予想で、配当も大幅増配です。
大増配は嬉しいのですが、25年3月期から配当性向が100%を超えているので大丈夫か??と心配になります。
決算内容;
メディアコンテンツ事業;昨対比で増収増益。
2025年の’事案’の発生によるスポンサー離れからの回復。
F1中継等によるFOD会員増。
IP育成で、「ちいかわ」「パペットスンスン」などが誕生。
ポニーキャニオンが音楽、映像の配信が好調で黒字化。
1Qを見ると営業利益は対前年比で+294億円。
都市開発・観光事業;賃貸事業は好調だが、今期竣工予定物件で初期赤字。
販売、売却は順調で利益増。売却に伴い賃料収入は減。
須磨シーワールドの開業反動減、物価高、人件費高騰で減収減益。
1Qを見ると営業利益は対前年比で▲9億円。
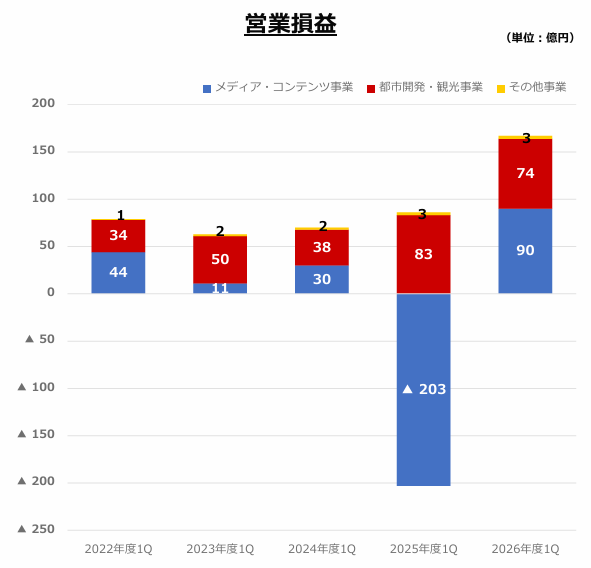
各年1Qの営業損益を比較すると、やはり2025年の赤字が目立ちます。
2026年1Qはここ数年では過去最高であり、素晴らしいとしか言いようがなく、順調に復活しているのかがわかります。
今後は1500億円を成長投資に使い、テレビ会社からコンテンツ会社へ という方向性が伺える決算資料でした。
この1500億円の中でも半分以上の800億円をIP開発の投資に使い、海外展開や商品化、ゲーム化など複数の収益を狙えるモデルの開発を目指すとのこと。
テレビに頼らず、FODのような配信サービスを通した収益やコンテンツの販売、海外展開を通した事業形態へ進化させていくようですね。
都市開発事業においても、北新宿、高田馬場にて賃貸物件の竣工を予定。
ホテル事業では沖縄、ススキノに開業予定。また2032年には表参道駅直結の商業施設開発に着手。
個人的にはメディアが収益の柱かなと考えていたのですが、意外にも不動産事業の利益も大きく、稼ぎ頭の分散という点でリスク分散もできており、安心感があります。
②財務・キャッシュフロー
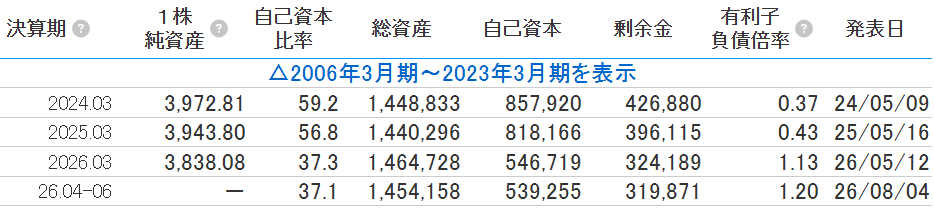
財務面では自己資本比率は50%超えだったのが26年3月期から30%台へと低下。
それに伴い有利子負債倍率も増加していますね。
でもまだ1倍台は標準的な企業の位置づけですし、’事案’への対処などでお金がかかるのでしょう。
財務面は悪化傾向ですが、背景を考えつつ現在の業績推移・予想を考慮すればいずれは良好な水準に戻るのでは?と考えます。
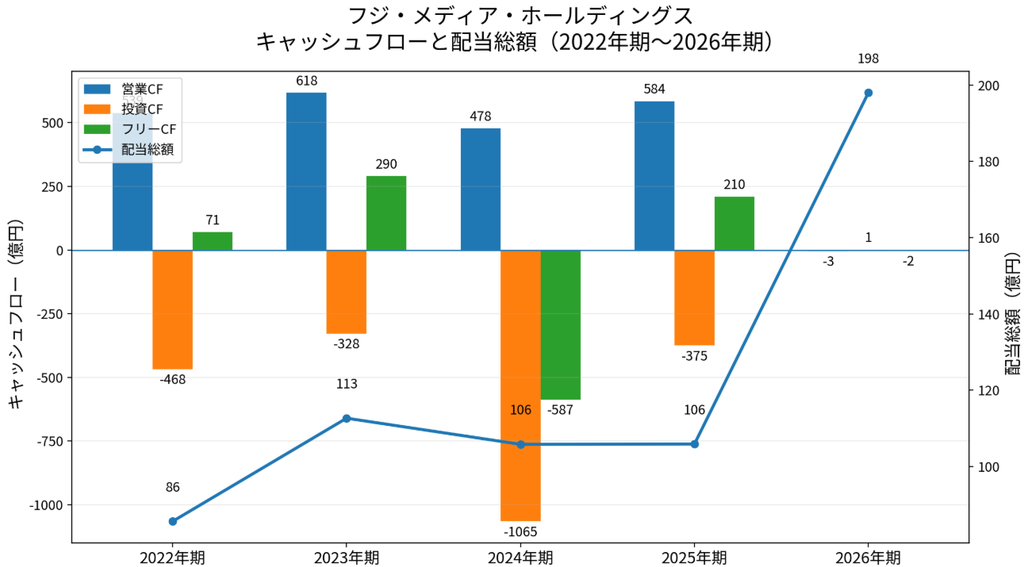
次にキャッシュフローの推移を過去5年分グラフにしてみました。
私が勝手に考える重要ポイントとしてフリーCF>配当総額の状態が続いているかどうか。
これで配当の維持や増配の可能性が見て取れますが、フジメディアHDについては配当総額がフリーCFを上回っている年がチラホラ・・。稼いでその現金を投資に使った残りの現金以上に配当を吐き出した という構図。
単純な現金の有無による配当継続への影響については黄色信号というところでしょうか。
ただ、投資CFが大きい=悪い というわけではありません。2024年期の大きな投資CFは大型不動産の取得が要因のようです。不動産の取得は将来的に収益を生む柱になりますので、必ずしもフリーCFがマイナスだからダメ、フリーCF<配当総額 だからダメというわけでもないのが、CFの推移でみる面白いところです。
2026年期は営業CFはマイナス。ここから27年期は大きく回復する予定なのでそれに期待です。
③割安性
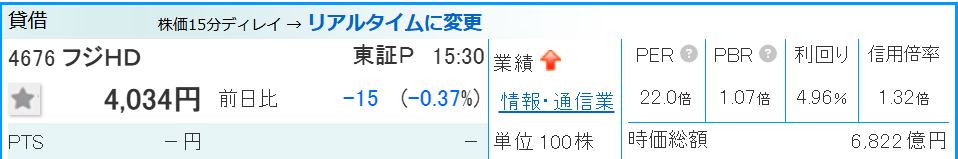
PERは22倍と収益からの割安性は’普通’の水準です。
PBRについては約1倍とこちらも’普通’です。
ただ、配当利回りについては約5%と超高配当の水準であり、かなり魅力的です。
昨年の’事案’からの回復、また増配による投資家への還元を大きくすることで企業価値の向上を意識しているのでしょう。
④株主還元
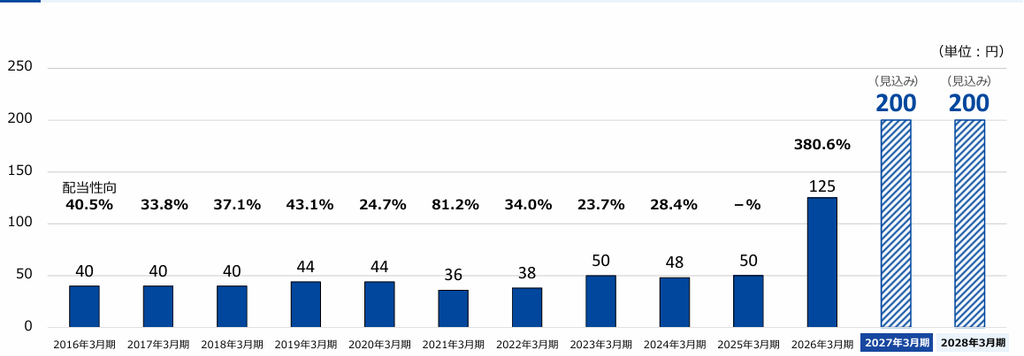
過去はそこれほど株主還元を意識していなかったのか、ほぼ一定の水準で配当金を出していたようですが、’事案’発生以来、ガバナンス強化や経営資本の効率化を目指すよう株主から圧があったみたいです。実際、「特殊要因を除き、連結配当性向50%以上を目指す。」(2025年5月:改革アクションプランより)という方針が出されております。大量のため込んだお金を吐き出すフェーズに突入させられた という印象を受けました。
また2026年2月には自己株式2490億円の取得を実施しており、株価価値、ROEの向上を図っています。
一応、2027年期に続いて2028年期も200円の配当が見込まれていますが、果たして現状の財務、CFで200円配当を維持できるのか。業績は回復傾向で自社株買いも実施するとはいえ、現状のEPSから’配当性向50%としての200円’を出す というのは厳しい印象です。
株主優待、株主優待を含めた総合利回りについてはこちら。
FOD無料視聴だけではなく、クオカード1000円分や番組閲覧権(抽選)がもらえるのもいいですね。
株主優待という点では動画サブスクをトータル半年間無料で観れるという絶大な恩恵はあるものの、減配リスクのある配当金を考えると、株価下落のリスクは多めにあると考えます。
この私の考え、推測をいい意味で裏切って増配を継続してくれれば素晴らしですね。
⑤底値具合(テクニカル)
月足;
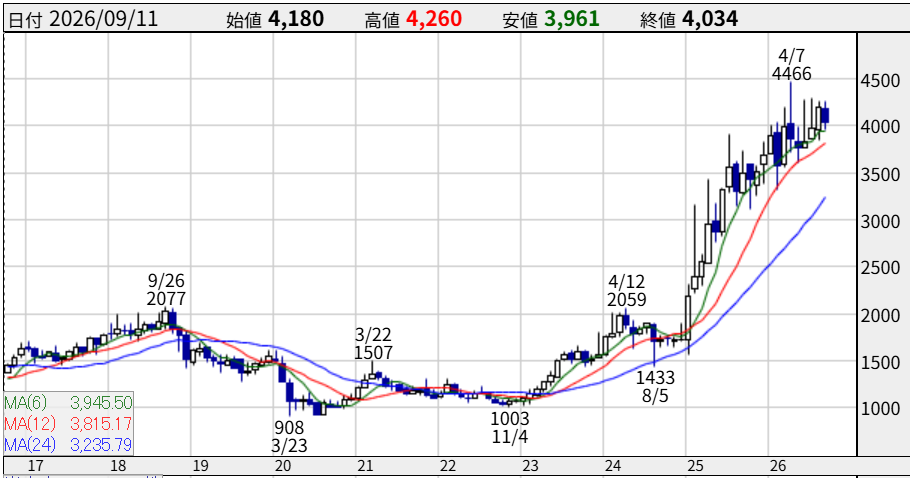
完全な上昇トレンドであり、高値中の高値です。
キャピタルで儲けたい方は好きなチャートと思いますが、底値ハンター的には手は出せないですね。
週足;
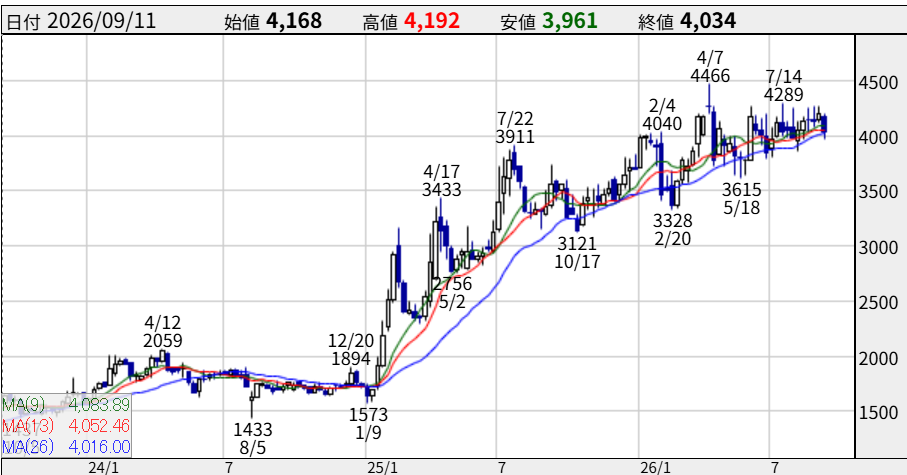
週足も同じく上昇トレンドです。
ただ、400~4500円あたりが天井のような動きですね。
いずれにせよ高値どまり状態なので底値ハンター目線では手は出せないです。
日足;
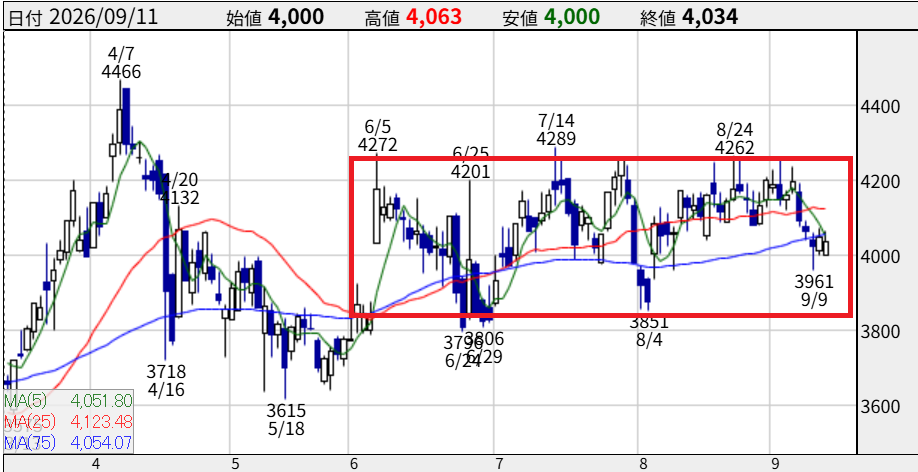
高値圏でレンジ相場のような動きをしています。
赤枠の部分、3800円~4200円あたりで動いています。
もしエントリーするなら3800円付近まで落ちてきたところを拾うのがいいと考えます。
【テクニカル纏め】
月足:上昇トレンドで高値
週足:上昇トレンドの高値圏で推移
日足:レンジ相場。エントリーするなら3800円まで落ちるのを待つ。
【結論】
①業績・決算内容 〇
②財務・キャッシュフロー △
③割安性 △
④株主還元 〇
⑥底値具合(テクニカル) ×
底値ハンターの視点でいくとテクニカル的にエントリーはしませんが、株主還元の強化を計っている企業なので日足チャートの押し目でエントリーすればキャピタルが狙えるかもしれません。
株主優待は魅力的ですが今の配当金額の継続ができるのかどうか。減配アナウンスからの株価下落が怖い銘柄です。
コメント