飲食優待高利回りランキングでNo1だったヴィアHD(7918)について、底値ハンターあるちゅう目線で業績、財務など深堀調査しました。
まずヴィアHDってどんな会社??というところですが、首都圏を中心に外食チェーンを展開している会社で、「やきとりの扇屋」「備長扇屋」などのブランド店を展開している会社です。ブランドはかなり多くて全部で35ブランドありました。残念ながら1店舗しかないブランドもありますが、自身が居住するエリアにあるのならば、高利回り銘柄ですので購入してもいいかもしれませんね。
もちろん業績などの企業情報の精査は必要だと思いますので見ていきましょうー!
①業績推移・決算内容
②財務・キャッシュフロー
③割安性
④株主還元
⑤底値具合(テクニカル)
の順に考察してきます。
①業績推移・決算内容
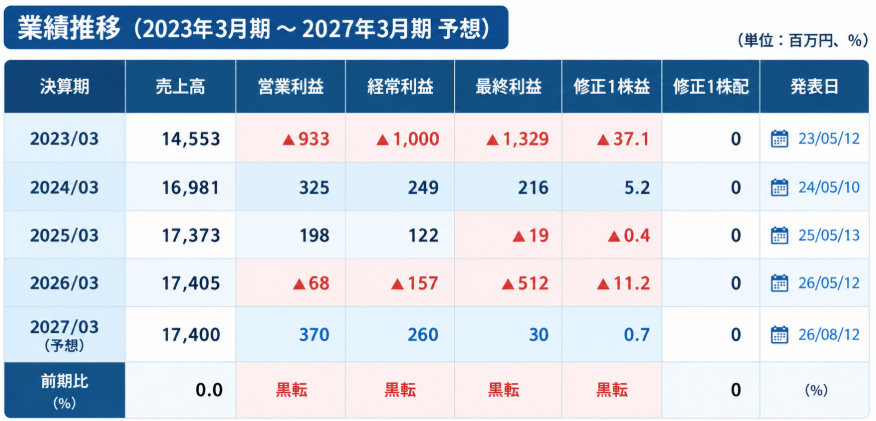
売上についてはここ数年は増加しています。
一方で利益については赤字の年もあり、コンスタントに黒字を出せている企業ではありません。
そのような状況ですので配当を出すのも難しいようで、確認できる範囲では無配が続いています。
ただし!無配なのは普通株式の話。ヴィアHDは優先株式を発行しておりますので、そちらは配当がでているようで、キャッシュフローの深堀のところで見ています。
決算資料によりますと、
2027年3月期の1Qでは店舗数が減少に伴い売り上げも減少しましたが、収益構造の改革が進展し利益は改善しました。
・収益構造改革:メニュー、価格、仕入れの見直し、店舗オペレーション、労働時間管理の見直し。
・27年3月期1Qでは新規出店は2店舗。一方で不採算店舗の撤退は19店舗に。
・9月速報の月次情報では客単価は前年比で上昇も客数が前年割れ。
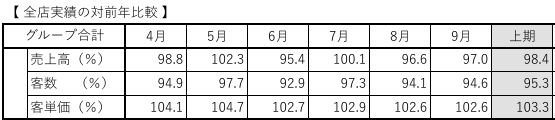
気になるところでは「紅とん」とカジュアルダイニング系の店舗で「ベッラベ~ラ」「シェーズバーグ」の客数減少が前年比90%と目立って減少していました。
値上げの影響と某国の方々の観光が減ったからでしょうか。 紅とんについては立地要因での客離れが続いているいうで、立地面からの改善が必要。
カジュアル系ダイニング店舗は不採算店舗で一番多い3店舗削減されております。
今までが某国の方々の来店が多かったのであれば客数の減少はわかる話ではあります。
日本人が扇屋などに飲みに行く絶対数は限られていますから、やはり訪日観光客に左右されるところもあるのかなと。
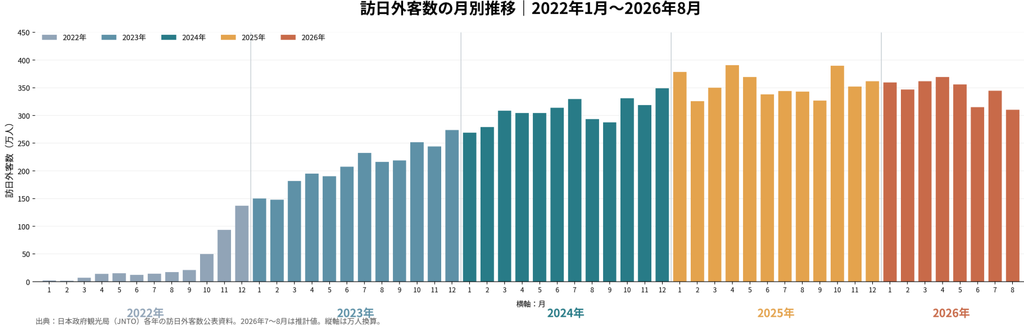
2024年からの訪日観光客数を月毎にグラフでまとめてみました。
23年3月期が悪かったのはコロナが原因。そこからは徐々に訪日客も持ち直しています。
某国の方々の訪日が減ってはいますが、現在はほぼ横ばい状態から26年6月~8月は若干減少フェーズでしょうか。
ただ毎月300万人前後が来日しているので、居酒屋事業で特に東京圏含めた大都市圏はインバウンド需要の恩恵はあるでしょう。
そういった意味で洋食よりは日本文化が前面にでている焼き鳥やお寿司なんかは客数は比較的キープできて、洋食系ダイニングなんかは日本人がターゲットになるので、価格が上がれば厳しいでしょう。(と勝手に予想しています)
外国人観光客の呼び込みできるかで来店客数も大きく変わってくるでしょう。
日本人はあまりお金を使わないイメージなので、客単価の押し上げには外国人が必要でしょう ということで訪日客戦略次第と考えます。
いい例が「鳥貴族」であり、私の職場の近くの鳥貴族は海外の方々で待ちの行列ができているくらいです。ヴィアも同じようにすればあるいは・・
②財務・キャッシュフロー
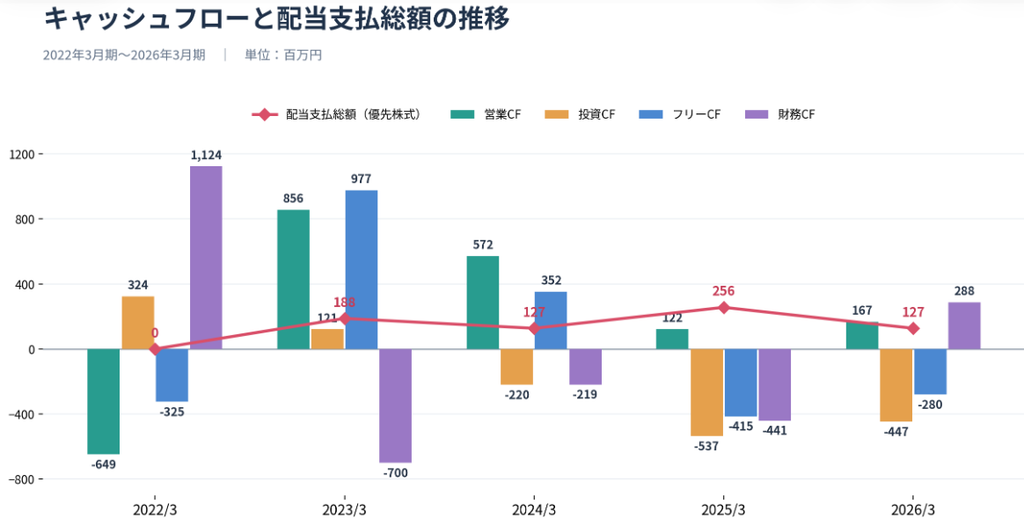
22年3月期は別として営業CFについては現金を回収できていると見れます。
一方でヴィアHDについては投資CFの流れがポイントと思いました。
22年3月期、23年3月期は投資CFがプラスになっていますが、
これは資産売却による資産整理を行ったようで、要因としてはやはりコロナによる業績低迷と考えます。合わせて22年3月期は財務CFも大きくプラスになっており、キャッシュを補うために借入を行ったと推測。23年3月期にはその借入を大きく返済しながらも前期に続いて資産整理を行った。というのが伺えます。
25年3月期、26年3月期は投資CFが大きくマイナスになっていますが、これは店舗設備への投資のようです。すなわち未来への投資ということで、この投資による利益効果がいつ頃現れるかが注目ポイントですね。
基本的にフリーCF>配当総額 → 配当継続=株価がある程度一定
フリーCF<配当総額 → 絶対ダメというわけではないが、連続で続くようなら警戒必要
と考えております。ヴィアHDは普通株式の配当はありませんが、優先株式の配当があるようで、その配当をグラフに反映しています。
フリーCF:配当総額の関係については直近5期分では2勝3敗であり、またこの優先株に対する配当が普通株での配当に還元(復配)されない限りは株価の大幅な上昇も見込めない・・。
また、ここに株主優待還元が入ってきますのでCF的に要警戒な銘柄であると考えます。
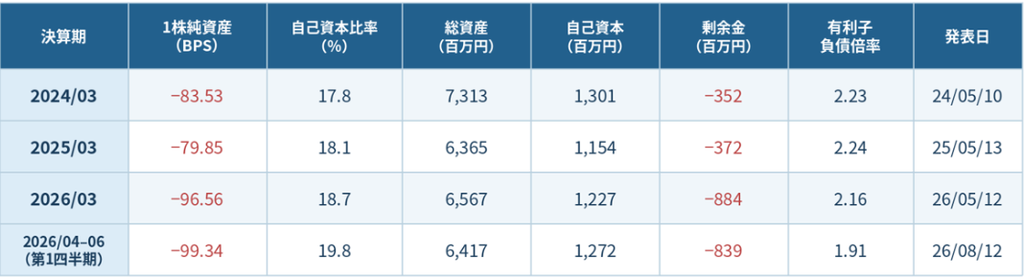
財務面でもマイナスが目立っています。
BPSはマイナスが続いております。ただれは債務超過になっているというわけではなく、優先株式への配当を控除して計算しているためマイナスになっていると決算資料の説明に記載されていました。
他、自己資本比率は20%弱と不合格。剰余金はマイナス続き、有利子負債倍率も2倍前後と’やや注意’レベルです。
全体的にCF、財務面では要注意レベルです。
③割安性
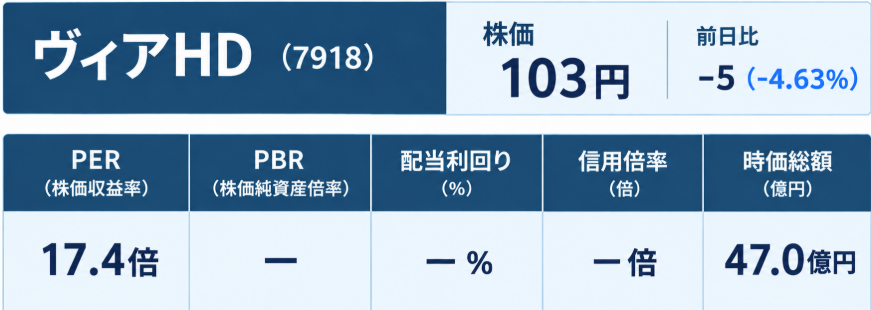
割安性についてですが、PERは普通のレベルですが、PBRは「ー」表記。
これはBPSがマイナスなので仕方ない。配当もないのでこれだけを見ると投資対象としては「ない」銘柄ですよね。
もちろん、BPSがマイナスであっても債務超過ではないようなので、その点は考慮しないといけないポイントですね。
④株主還元
普通株式への配当金は0が続いています。
ヴィアHDは優先株式に対する配当は出しているようですが、一般投資家への配当は無配です。
その代わりに株主優待があるわけで、これの利回りが非常に良い。
100株保有で500円券が16枚(8000円分)いただけます。
300株保有なら500円券が24枚(12000円分)となりますが、100株保有が一番利回りが高いですね。
ただし使用時の注意点として、1000円の会計に500円券1枚を使用することができる
というものなので、実質50%OFF券となります。会計時にモメないようにしてくださいw
近所に店舗がありよく利用される方にとっては持っていても損はないですね。
我が家の徒歩圏内にはないのですが、1駅いったところに店舗があります。
株価が安いので100株だけ所持するのはありですね。
⑤底値具合(テクニカル)10月14日時点
株価チャート → 株探(ヴィアHD 7918)
月足チャート:底値で推移中。90~100円程度で購入はあり。
週足チャート:底値で推移中。同じく90~100円程度で購入はあり。
日足チャート:日足も横横で推移中。100円前後での購入ならありか。
【結論】
①業績・決算内容 △
②割安性 △
③財務・キャッシュフロー △
④株主還元 〇
⑥底値具合(テクニカル) ◎
底値ハンター目線ではいい水準まで落ちた価格帯の銘柄でした。
店舗運営の改革や不採算店舗の撤退と都市部への展開を加速させていますし、鳥貴族のように外国人人気が高まるなら楽しみな銘柄です。
一方で割安性は感じませんし財務面、CF面も心配な気持ちが勝つ銘柄でした。
が、株価に対する優待金額が素晴らしい!!業績による改悪の危険性はありますが、100株を2期持てれば元は取れますので、よく店舗を利用されているなら持ってもいいのかなと思いました。
・・店舗によく行くならね
以上、あるちゅう目線の銘柄分析でしたが、決して買い推奨や銘柄批判ではありません。本記事は参考程度にしていただき、あくまで投資は自己判断でお願いします。
コメント