底値ハンター目線で現在のヤクルト本社(2267)の株価が買いかどうか考察しました。
その名を聞いたことがないという日本人はいないくらいの知名度を誇る飲料品メーカーです。ただヤクルトだけというわけではなく、黒酢ジュースや豆乳シリーズなどもあり、また乳酸菌を活用した化粧品の開発も行っています。乳酸菌を軸にした事業展開が個人的に好きな会社です。
①業績・決算内容
②割安性
③財務・キャッシュフロー
④将来性
⑤株主還元
⑥底値具合(テクニカル)
の順に考察していき、最後に買いかどうか結論を記載します。
①業績・決算内容
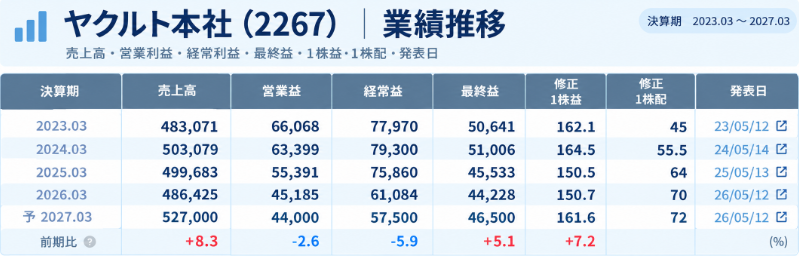
業績の推移について、26年3月期は売上、利益面で前年を下回りました。
ただしEPSについては前年とほぼ同水準。
27年3月期予想では売上は過去最高を見込むも営業利益、経常利益では落ち込む予想となっております。
ただし、EPSは増える見込みで配当も増配予定。
年々配当が増えている=累進配当というのは素晴らしいですね。
直近の決算内容では、
・国内は物価高による節約志向により売上減
・米国、メキシコ、ブラジルでは売上17%増
・アジア、オセアニア地域では売上14%増
・ヨーロッパ地域では売上14%増
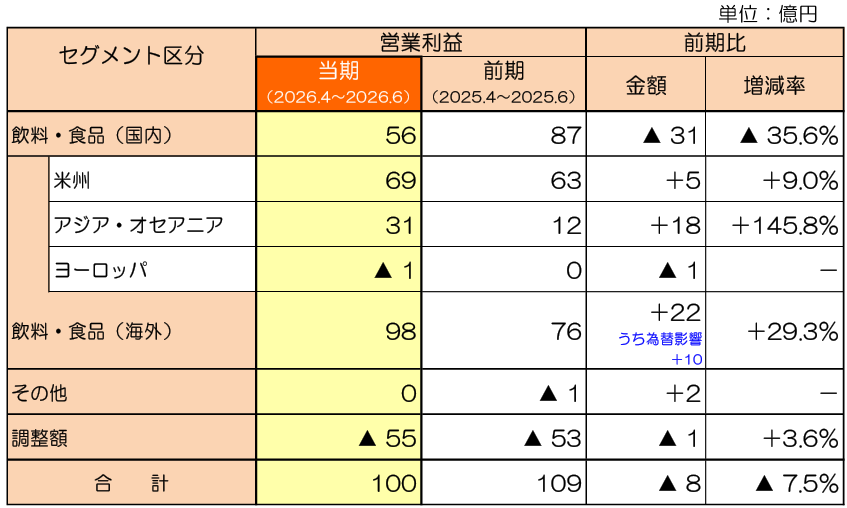
利益については上記図(決算資料より引用)で確認できますが、日本市場の落ち込みがマズいですね。
逆にアジア、オセアニア地域の伸びがすごい!!
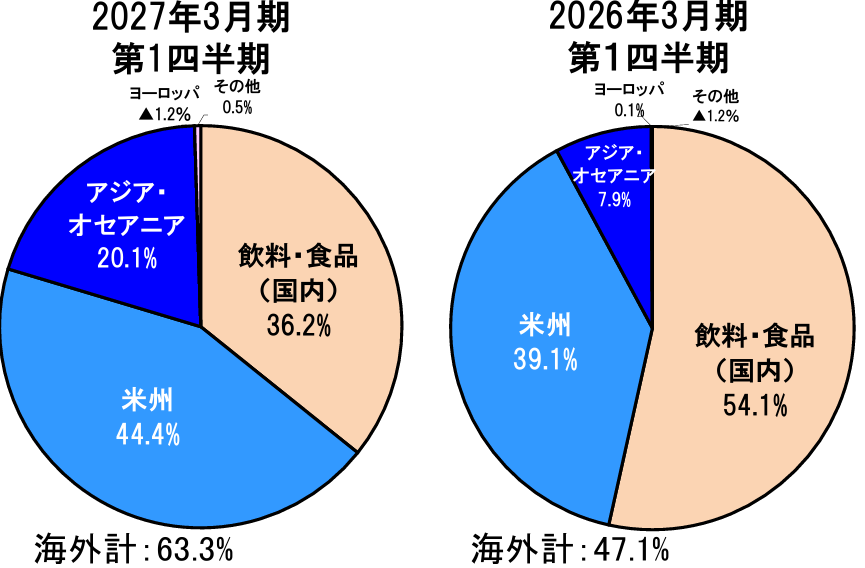
総利益の各セグメント比率は上記図(決算資料より引用)のように国内利益が昨年1Qと今期1Qで全く変わってます。
海外、特にアジア・オセアニアの伸びについては今後かなり楽しみですね。
②割安性
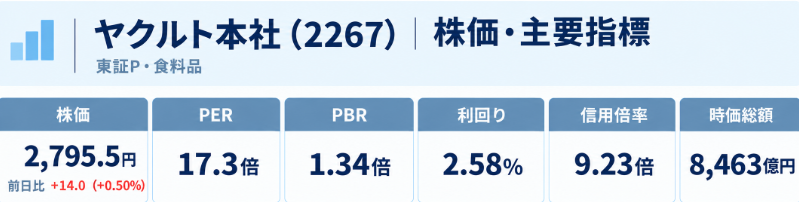
PERは17倍、PBRは1.3倍。
そこまで高いわけではないですが、これは安い!とうわけではない水準です。
配当利回りも2.6%と高配当ではありません。
が、累進配当銘柄は人気がありますので受給バランスによって自ずと非割安、非高配当になっていくものです。
今の時点で買えばいずれは高配当銘柄として自分の財布を助けてくれる?!
③財務・キャッシュフロー
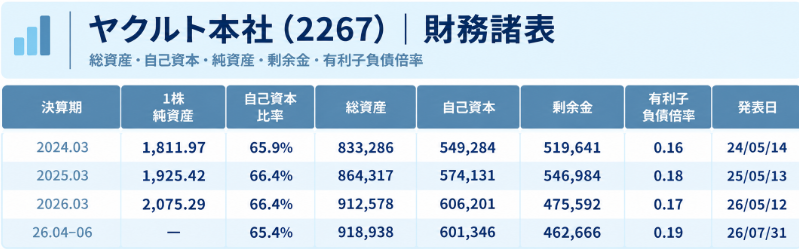
自己資本比率が60%を超えており、非常に優秀な数値です。
有利子負債倍率についてもかなり低い水準であり優秀な部類です。
ちなみにROEは8%前後で推移しており、可もなく不可もなく・・。
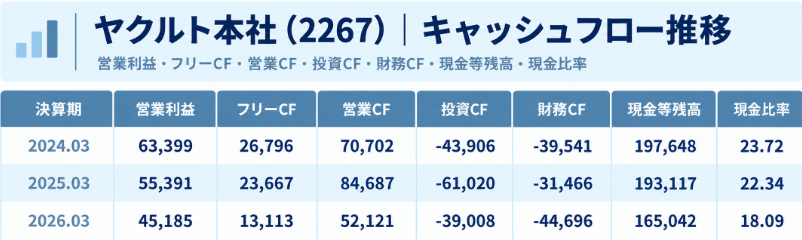
営業CFについては問題なくお金の回収ができています。
しかしここ数年で営業CFの額が減少しており、それに伴いフリーCFの額も減少しております。
心配なのはフリーCFの額を配当額が上回ること。
実際に会社にある現金がなくなった場合、配当が出せない→減配→株価暴落 というのが一番怖いのでそこはしっかり調査が必要です。
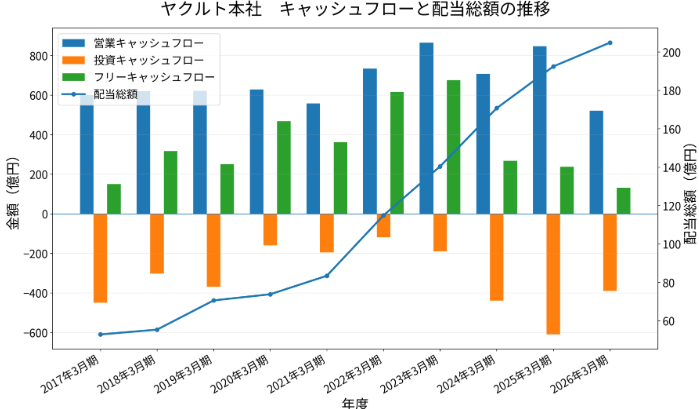
過去10年分のCFの推移をグラフにしました。
(配当総額=1株当たりの配当額×期中平均株式数で出した概算値)
この推移をみると、現金はしっかりと回収したうえで投資に回し、フリーCFもしっかりと残しておく。という流れができていますね。
CFの流れとしては素晴らしいのではないでしょうか。
配当も右肩上がりで増加しています。
ただ配当総額がフリーCFを上回っている年が・・直近の2026年3月期がそうなのですが、
累進配当を宣言しているので、どこまで耐えれるか。
CF視点で配当という点をみると’少しカツカツ’ということがわかりました。
④将来性
日本国内は利益減少に転じていますが、
海外の売り上げ増加がすごい!!
ヤクルト自体はおいしいのですが、日本国内では物価高に市民のサイフと感覚が追い付いていない状況。
数年後には感覚がインフレマインド、サイフも賃金UPにより余裕が生まれている人の割合は増えているかも??国内はどこで下げ止まるかが気になるポイント。
将来は海外に期待ですね。
⑤株主還元
・株式を役員に報酬として割り当てる株式給付信託を導入。
株主と同じ目線で企業価値を高める施策を実行しやすくなりますので、投資家目線ではプラスの材料ですね。
通常、新株発行により、既存株式の希薄化がおこりますが、今回については自己株式を使用するようなので希薄化はかなり少ない、ほぼないくらいの影響度合いです。
・配当については累進配当を予定。継続的な増配を目指すことを最優先とのことで、投資家にとってはうれしい内容です。
また「将来の事業拡大や収益向上を図るための資金需要および財政状況ならびに当期の業績などを総合的に勘案して配当金額を決定。
総還元性向70%を目安とし、市場環境やキャッシュ・フロー等を勘案したうえで、機動的な自己株式の取得を実施」というのもきっちりと記載されています。
2030年度までに1000億円以上の自己株式取得も予定しているようで、株主にとってはプラス要素しかない方針ですね。
・株主優待
100株以上保有で乳製品 or 清涼飲料水+乾麺をいただけます。
長期継続保有では3年以上で更にヤクルト製品をプラス。5年以上でクオカードがプラスされます。
9月の権利確定ではヤクルトスワローズのオフィシャルファンクラブへの無料会員権がもらえます。スワローズファンにとってはうれしいですね。
他、化粧品の割引券もいただけたりと、優待については手厚い内容です。
自社商品を優待にしているので金券に比べると廃止リスクは小さいと思います。(マンダムとか例外はありましたが・・)
⑥テクニカル
株価チャートはこちら →株探(ヤクルト本社2267)
まずは月足10年分での確認です。
2500円あたりが底値ですが、そこから反発して上昇傾向?!
2023年から下落トレンドは継続している中での調整局面の可能性があります。
拾うなら2500円まで落ちるのを待ちたい。
次は週足目線。
2800円あたりでサポレジ転換ラインが効いてます。
5月に大きくサポレジラインを上抜けていますが、そこから一旦下抜けしヨコヨコに。
トレンド的な目線は下でしょうか。
あくまで予想ですが、個人的にはもう少し下げてくれたら安値でエントリーしやすく有難いです。
最後は日足です。
日足では上昇トレンド中。
75MAがよく機能しているような印象を受けます。
また7月から現在までで、ダブルボトムを形成しているような形です。
2900円を上抜けしてくると、そのまま長期目線でも上昇トレンドに突入するかもしれませんね。
【テクニカル目線の纏め】
月足:下落トレンドのリバウンド中。2500円まで落ちるのを待ちたい。
週足:サポレジ転換か?!ヨコヨコ中でどっちつかず。
日足:上昇トレンド中。2900円を超えてくる場合は長期目線でも上昇トレンドシグナル。
買うならナンピンしながら2500円まで落ちるのを待つ。2900円を超えると一気に上昇の可能性があるので少しでもキャピタルをとるなら少量エントリーで様子見が一番。
【結論】
①業績・決算内容 〇
②割安性 △
③財務・キャッシュフロー 〇
④将来性 〇
⑤株主還元 ◎
⑥底値具合(テクニカル) △
ナンピンで買い。ですね。
ナンピンはタブー視されていますが、私はします(笑)
コメント