WOWOWに次ぐ総合利回りだったU-NEXT(9418)について、底値ハンター目線で買い時かどうか考察してみました。
①業績・決算内容
②割安性
③財務・キャッシュフロー
④株主還元
⑤底値具合(テクニカル)
の順に考察していきます。
①業績・決算内容
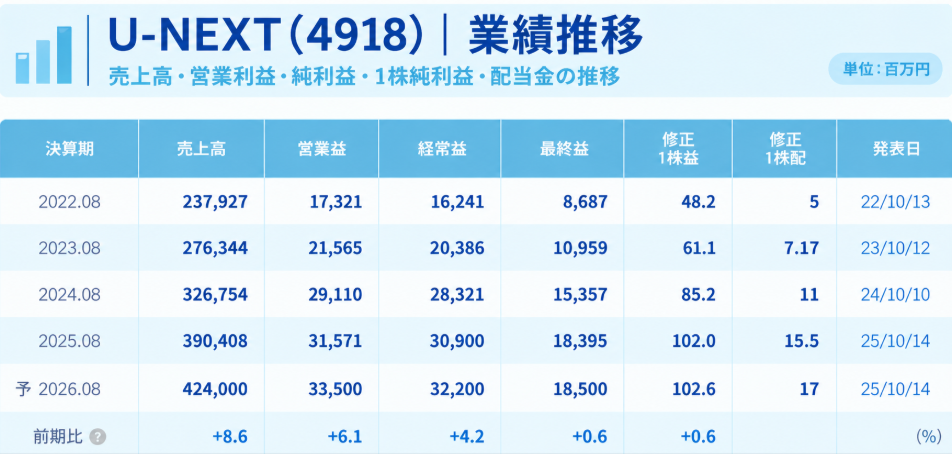
業績:売上が増加傾向で順調に成長していっているのが伺えます。
利益面についても文句なしで成長中!
ただEPSの割に配当金が少ない。一方で増配銘柄のようです。
このまま業績が伸びるなら株価も上昇していき、キャピタルゲインも狙えるという期待は持てます。
決算:
コンテンツ事業:音楽ライブ配信事業が好調。他複数の大型案件が収益貢献。課金ユーザーが着実に増加。
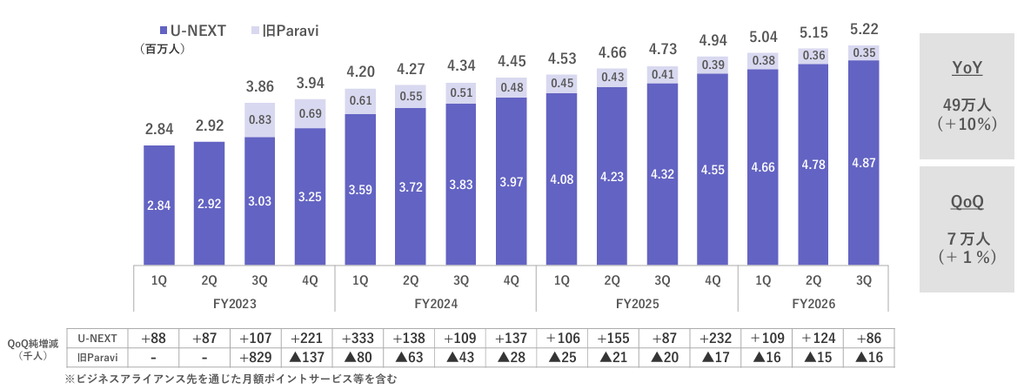
旧Paraviの会員数は減少していってますが、U-NEXTの会員数は増加傾向。
会員数≒業績 ととらえることができますので契約者の増加は良い傾向ですね。
店舗・施設ソリューション事業:カラオケ事業の取り込み開始で増収。利益は横ばい。
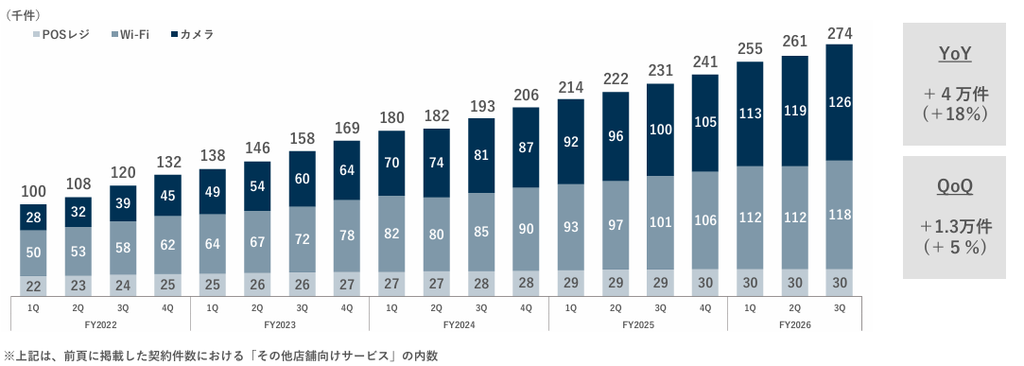
主力3商材の契約件数の推移ですが、POSレジは横ばい、Wi-Fiとカメラは増加傾向です。
契約先のカラオケ店など店舗数に上限がありますので、どこで頭打ちになるかというところがポイントかと考えます。
通信・エネルギー事業:電源調達コスト増&代理店手数料の負担増により増収も利益は横ばい。
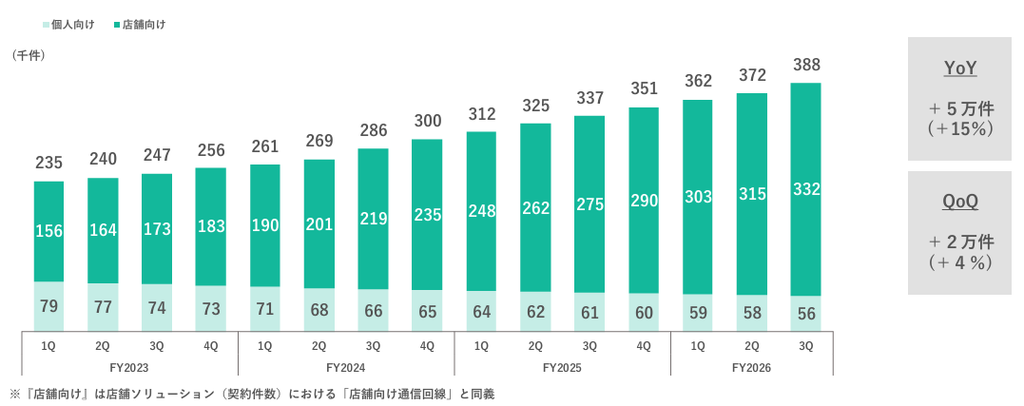
通信事業における光回線契約数のグラフです。
個人向けは苦戦していますが店舗向けの伸びは凄いです。
利益について2026年期3Qの時点で前年の年間利益と同等というすさまじい業績を出しております。
ただ、店舗事業と同じで国内の店舗数は限られているので頭打ちの時期がいつになるのか。
また、頭打ちの時期から価格競争によって利益が徐々に削られていきますが、どこまで耐えれるのか。
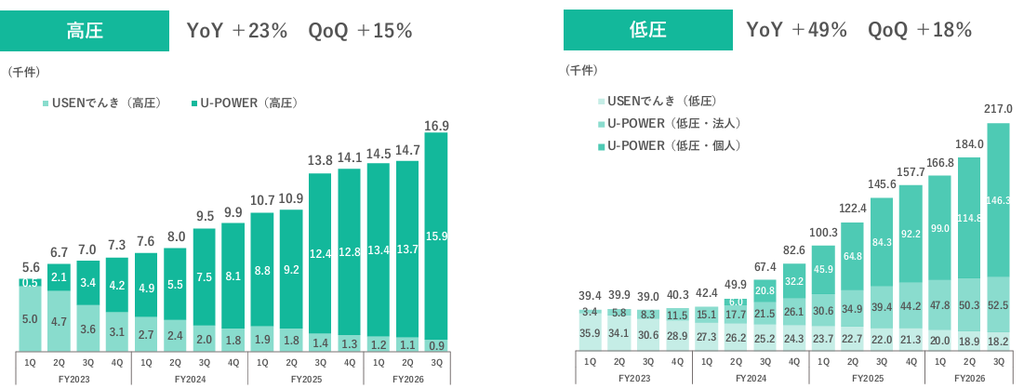
エネルギー事業においては、高圧、低圧電源の契約数も増加傾向。
ただし、低圧においては個人宅向けになるため、増収も代理店手数料が大幅に増え減収。
電源調達については、中東情勢に起因した一時的な増収がありますが、継続的な増収ではないとのコメントあり。戦争が落ち着き石油価格が下落すれば自ずと電気代も安くなるので一般契約者にとっては有難いことなのですが・・。
金融・不動産・グローバル事業:
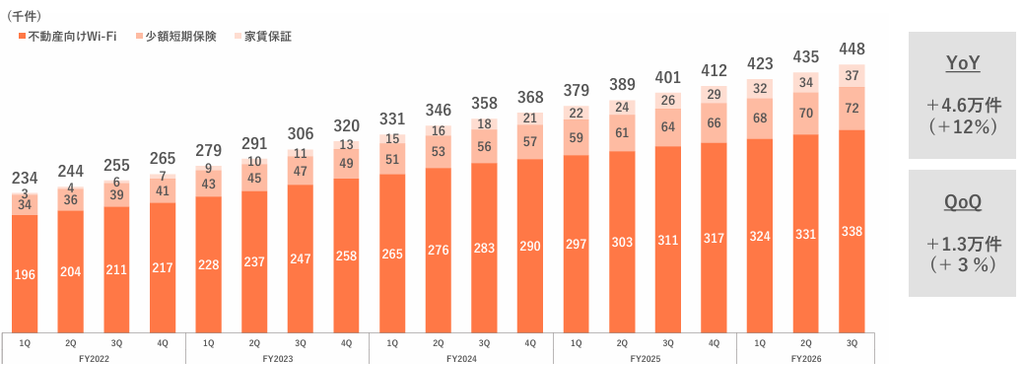
Wi-Fiの契約件数、保険、家賃保証のすべてにおいて契約件数が増加傾向。
着実な加盟店舗の増加と、短期的には同業他社倒産によるキャッシュレス決済に困っている店舗の支援を実施。
トピックス:
・TBSホールディングスと資本業務提携。
→合弁会社設立を通じた「U-NEXT」のコンテンツラインアップ強化
・アニメーション制作スタジオ GoHandsを子会社化
→有力IPの取り込み
契約数の増加や資本提携、協力IPの取り込みといったプラス要因が多いので好印象な銘柄ですね。
U-NEXTってサブスク動画だけの会社ではなく、エネルギー事業や店舗向け事業、不動産事業も行っており、多角経営というのがわかりました。全体で成長すればすごい利益はでますが、それぞれの事業への投資資金を分散させないといけないので、うまく成長を継続できるかは経営者の手腕によりますね。
一方で多角化経営による事業リスク分散という意味では評価できる事業形態かと思います。
②割安性
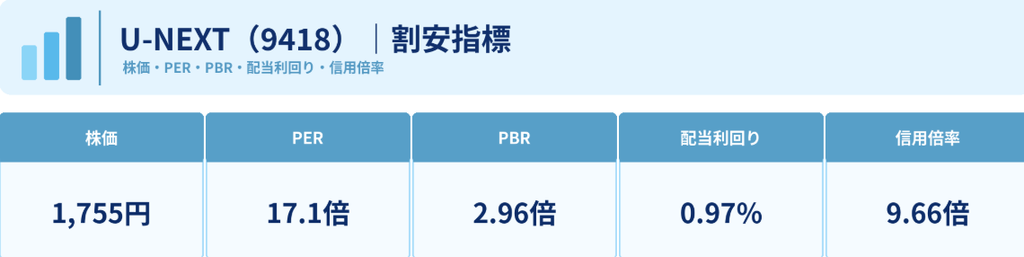
PERは17.1倍で安くもなく高くもなく普通の水準です。
PBRは2.96倍で資産からみた割安性はなし。
配当利回りも1%を下回っているので割安高配当株という視点では魅力はなし。
ただ業績見通しからU-NEXTは成長銘柄という位置づけですね。
③財務・キャッシュフロー
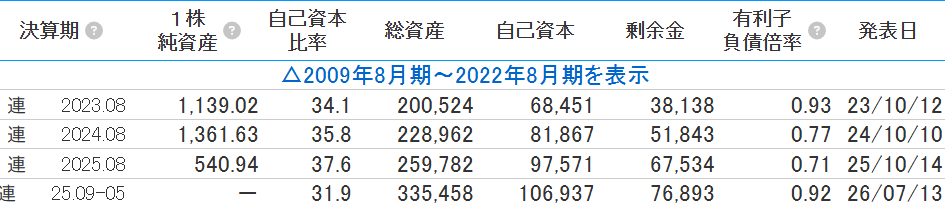
自己資本比率は30%台ともう一声欲しいところ。
ただし有利子負債倍率は1以下と優良企業の水準です。
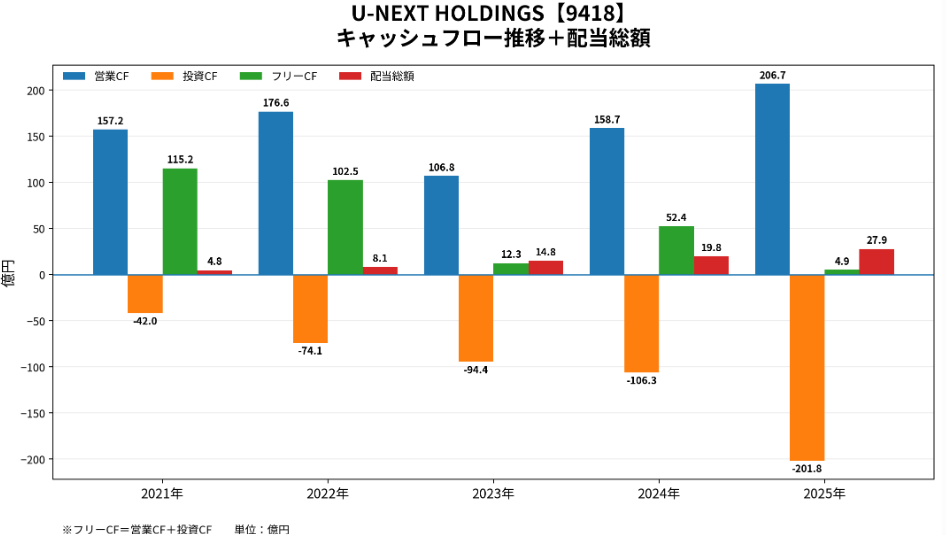
過去5年分のCFの推移と配当総額を纏めました。
配当をフリーCFで賄えているのかというところを見ます。
単年でみると フリーCF<配当総額 となっている年があります。
ここが少し心配なポイントですが、将来への投資を行うという点では評価できますね。
その投資において、2025年期は投資CFがかなり大きくなっていますが、これは商業ビルの取得やM&Aを実施したことが要因です。
この投資に対して営業CFがきちんと増加するかが今後の決算での注目ポイントと考えます。
強力な営業CFをもとに借入金も活用した投資による将来への成長に期待です。
④株主還元
配当金については「成長投資を優先しつつ、配当性向20~30%を目標に、安定的な増配を目指す」
という方針が出されています。
過去の配当性向をみてみると概ね10%台で徐々に増配傾向です。
FY2020:9.8%
FY2021:10.1%
FY2022:10.4%
FY2023:11.6%
FY2024:12.9%
FY2025:15.2%
FY2026予想:16.6%
成長を優先した投資を行いながら配当を増額していき企業価値を向上させるという方針です。ガンガン配当をだすわけではないようなのでインカム狙いの銘柄ではなく、成長による株価上昇を狙うキャピタル重視の銘柄ですね。
株主優待もありますが、その内容についてはこちらのページを参考にしてください。
尚、GEM Partners 動画配信(VOD)市場5年間予測レポートによると、見放題コンテンツラインアップ数はNo1らしいので「観たいものがない」という状況には陥りにくいところも魅力的です。
⑤底値具合(テクニカル)
月足;
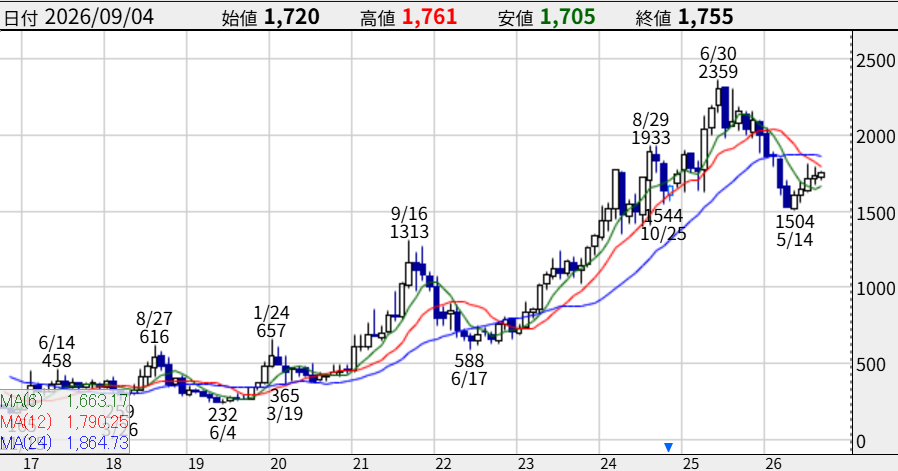
上昇トレンドの押し目でしょうか。
底値ハンターとしては手を出しにくいチャートです。
週足;
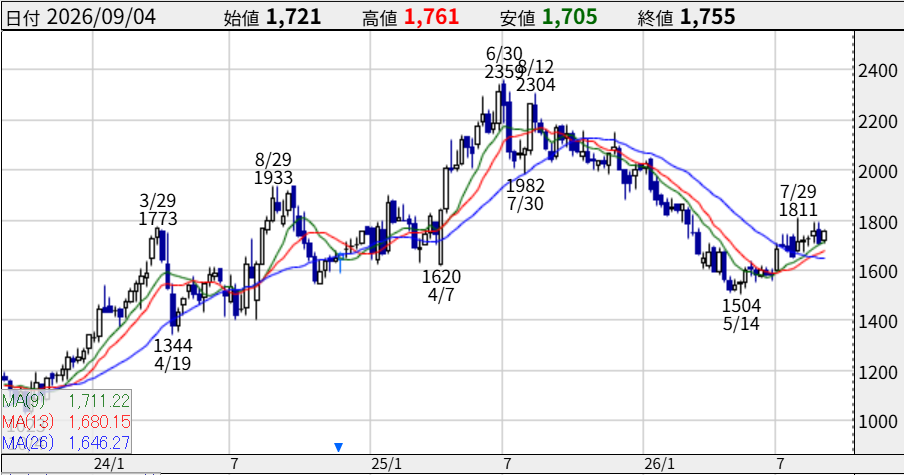
25年7月から続いていた下落が26年5~6月頃に落ち着き、
また1600円あたりでサポートされていたと考えると今はリバウンド中と想定。
また、9MA、13MAが上向きで26MAを下から上に抜いてきている状態&株価がこれら3本のMAの上に来ているので上昇トレンド入りした可能性が高いと考えます。
日足;
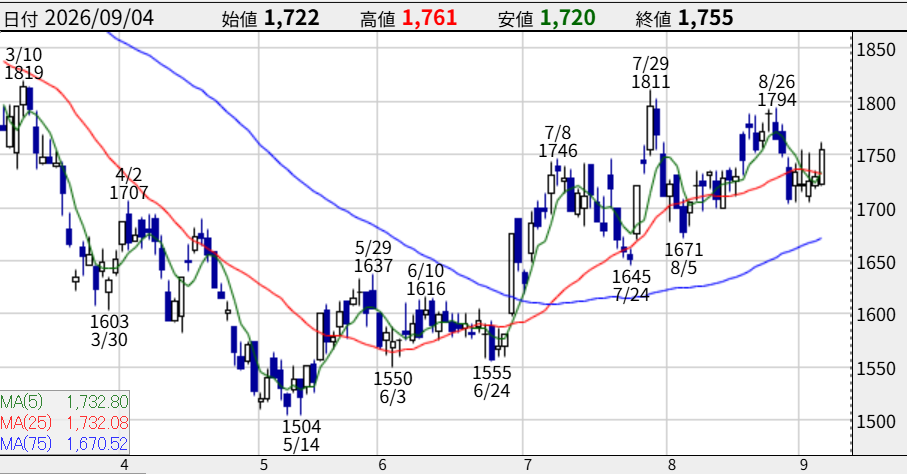
下落からの反発上昇トレンドから1700円~1800円あたりで横ばい中。
75MAが上向きであり、中長期目線では上昇する可能性があります。
エントリーするなら75MA付近まで下がってきたところでエントリーかなと考えます。
【チャート纏め】
月足:上昇トレンド中の押し目
週足:下落からの上昇トレンド入り?!
日足:上昇トレンドからのレンジ相場。75MAまでの下落を待ちたい
【結論】
①業績・決算内容 ◎
②割安性 △
③財務・キャッシュフロー 〇
④株主還元 ◎
⑥底値具合(テクニカル) △
底値ハンターの視点でいくとエントリーは難しいですが、増配・成長銘柄なのでタイミングを計って押し目でエントリーすれば長期保有でキャピタルが狙える銘柄と考えます。
また株主優待を合わせた総合利回りも高いため、長期保有一択と思います。
店舗契約数の頭打ちが怖いところを金融や不動産などの事業でカバーできる構造でもあるので、将来が楽しみな銘柄ですね!
コメント