長期投資目線でフジッコ(2908)の2026年3月期決算を確認しました。
フジッコは食品メーカーで煮豆で首位。昆布、総菜の3本柱で最近カスピ海ヨーグルトが伸長している会社です。
決算内容をざっくりと書くと、
・豆製品の市場縮小
・昆布製品、ヨーグルトでカバー。
・1株あたり46円以上の配当を目指す方針は維持。
という内容でした。
豆製品って市場が縮小しているんですね。
今度スーパーへ行ったら応援の意味も込めて買ってみようかな(笑)
それでは底値ハンターあるちゅう目線で詳しく見ていきます。
この銘柄が底値ハンター的にはアリなのかナシなのかは最後に評価します!
①業績推移
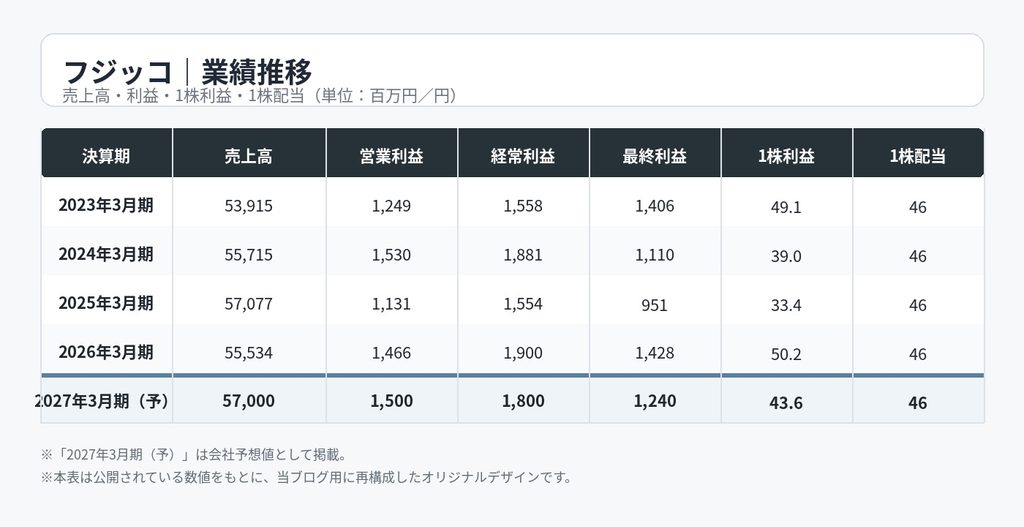
2026年3月期は売上減少も利益面は改善。広告宣伝費などの販管費抑制が利益改善に寄与しました。
そこから27年3月期は売上、営業利益ともに増える予定。
ただし、27年3月期はEPSが減少予定で配当性向も100%を超える見通し。
減配の可能性を含んではいますが、23年期からの5期は46円を維持していることから株主還元という点を重要視している姿勢が伺えます。
②キャッシュフロー
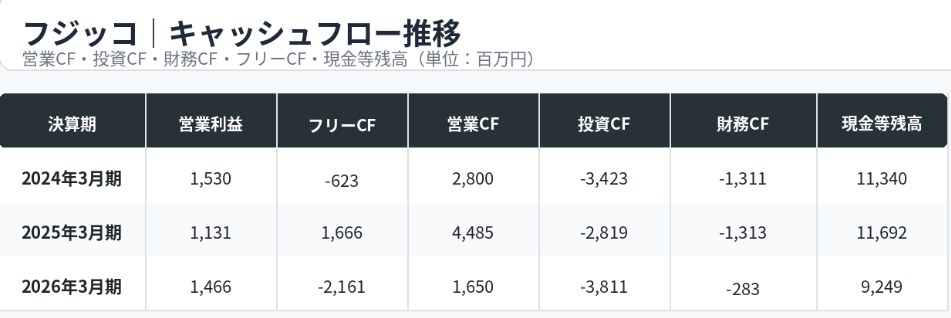
営業CFが減っているところが気になるポイント。
投資CFを経てフリーCFがマイナスになってしまっているのがなんとも言い難い不安があります。
毎年続いているわけではないと思いますが、過去5年分のCF推移と配当総額をグラフにしてみました。
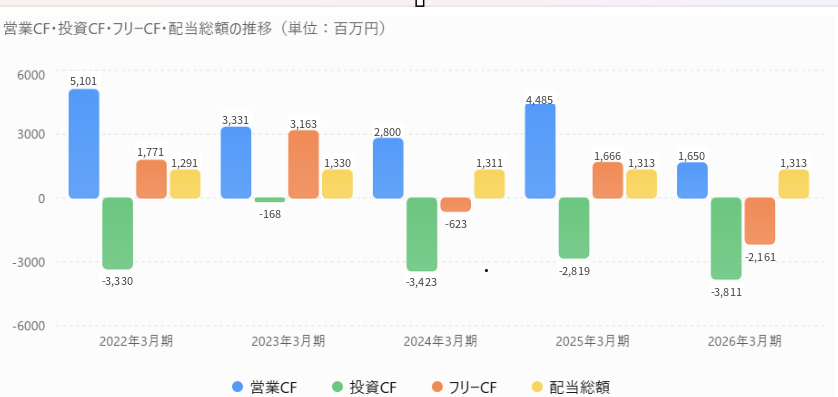
(引用:フジッコ2022年3月期決算資料~2026年3月期決算資料をもとに作成)
フリーCFを配当総額が上回っている年が何年かあるのが気になりますね。
26年3月期についてはヨーグルト設備投資と海外M&Aが重なりフリーCFがマイナスになったようです。(資料リンク)
27年3月期は引き続き合理化生産のための設備投資で33億円の投資を予定していますが、
それらは将来への投資ですので悲観する必要はないと考えます。
とはいえ、配当が減額されると配当金狙いの投資家が株を売却する可能性が・・
配当総額>フリーCFが毎年というわけではないので、絶対ダメというレベルではありません。
今後の決算を見ながら注視ですね。
③財務健全性
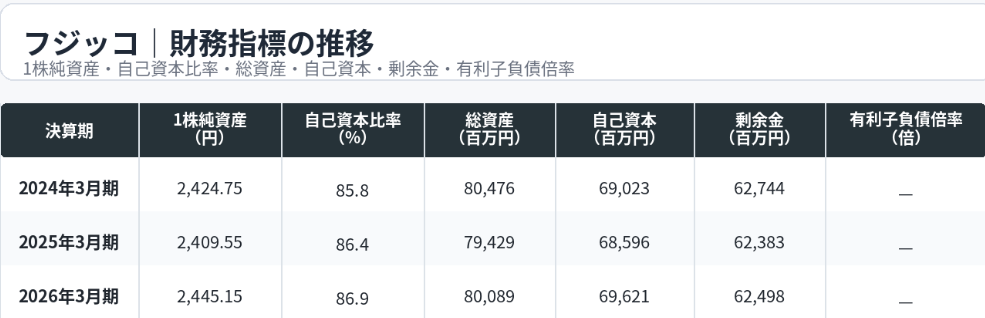
自己資本比率は80%を超えており、有利子負債はない模様。
これは素晴らしい財務内容ですね。高財務だからといって暴落リスクがないわけではありませんが、この内容が暴落時の心強さに繋がると思います。
④株主還元
年間46円で継続配当の方針も業績により変更することも織り込んだコメントとなっておりました。
ただ1株あたりの配当金推移ですが、長期的には増配傾向であり、23年3月期以降は減配せずに維持してくれています。
2003年の20円/株 から 2021年の41円/株 まで右肩上がり。
2022年は45円、2026年からは46円で維持という状態です。
現在の株価からの配当利回りは約2.9%となり決して高配当とは言えないものの、役員への譲渡制限付株式報酬制度を導入するなど、株主と同じ目線で企業価値を高めようとしている姿勢が伺えます。
この他、株主優待制度があり100株以上~1000株未満を半年以上継続保有することで1000円相当のフジッコ製品がいただけます。尚、1000株以上では3000円相当、1000株以上を3年以上継続保有で4500円相当となります。
優待ページはこちら → フジッコの株主優待
私はごま昆布が好きです!おかずがない日はごま昆布とご飯だけで済ますこともあるほどです。
(でも栄養バランスは気を付けましょう)
株主優待と配当金を合わせた100株での総合利回りは3.6%となります。(2026年7月時点)
これは良い水準の利回りになりますので、私としてはかなりポイントが高いです。
⑤割安性
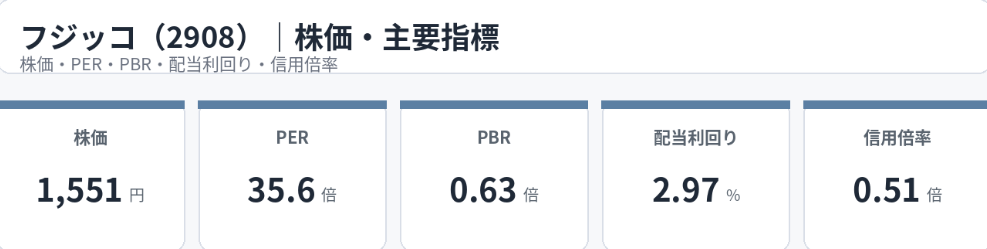
PERは35.6倍と割高に見えます。一方で、過去5年間も概ね20~40倍で推移しており、フジッコはもともとPERが高めに評価される傾向があります。また、利益(EPS)が低下するとPERは上昇するため、PERだけで割高と判断するのは難しい銘柄です。PBRは0.63倍と割安水準なので、資産面から見ると魅力があります。
⑥将来性
決算説明資料にも書いてありましたが、カスピ海ヨーグルトがシェアを伸ばしており、今後の成長ドライバーとして期待されています。
豆製品の市場が縮小傾向とはいえ、昆布、ヨーグルトが今後業績を牽引していってほしいですね!
海外展開も計っており、タイの冷凍総菜企業を買収し販売拡大に挑戦していくとのことです。
海外事業含めて是非頑張っていただきたいですね。
⑦底値ハンター的チャート目線(2026年7月時点)
株価チャートはこちら → 株探(フジッコ 2908)
7月9日時点での10年分の月足チャートを見てみますと過去の安値と同レベル付近まで株価が下がっているように見えます。
超長期目線での底値具合は底値ハンター目線で考えると抜群のタイミングかと。
安く買えるのであればそんな有難いことはない!とテンションが上がります(笑)
もちろん底値=株価下落がない というわけではないので、購入タイミングは慎重に判断が必要です。
ちなみに週足チャートだと底値からの反発中かな?
底値ハンターとしては良い仕込み時と考えますが、もちろんここから確実に上昇トレンドになるということもわからないので、今後の決算発表などの情報は気にしないといけませんね。
できれば2020年3月につけた安値である1500円くらいまで引きつけてからエントリーしたいと思います。
【あるちゅう独自調査の纏め】
業績 〇
割安感 △
CF,財務 〇
株主還元 ◎
将来性 〇
底値具合 ◎
【結論】
財務は極めて健全で、株主還元姿勢も評価できます。一方で豆製品市場の縮小という課題はありますが、ヨーグルトや海外事業が今後の成長を担えるか注目しつつ1500円台で購入していきたいと思います。
現在、昆布の生産量は10年前の6割まで落ち込んでいるそうで、原因は地球温暖化による海水温の上昇と後継者不足とのこと。
フジッコは重労働を軽減する生昆布の開発と高水温耐性をもつ昆布株の育種研究を行っているそうなので、家庭のご飯のお供を守るためにも是非購入して応援したい銘柄だと感じました!
堅実な財務と株主還元を評価し、長期で応援したいと思います!
私の勝手な分析であり、投資を推奨しているわけではありませんので、あくまでご自身の判断で投資を行ってください。
コメント